2026年11月14日
ストラテジーブレティン 第410号
財源論の真実
~数百兆円の投資余力を持つ日本財政~
ヒーローかアナクロニストか
食品にかかる消費税減税が11月6日衆院で可決され、参院へ送られた。採決時に退席した石破氏、船田氏、小渕氏、古川氏の自民党4議員に対してメディアでは毀誉褒貶があふれている。消費税減税は財源無視の国民の歓心を買う悪い政策であり彼等はヒーローだという見解、いやそうではなく古い財政観にとらわれたアナクロニストだという見解、見方は真っ二つに分かれている。分岐点はやはり財源論であろう。先の衆院選では消費税減税が自民党の公約であったこと、採決への不同意は自民党の党議決定に違反していること等の形式論からの批判もあるが、4議員が信ずる大義が正しいのであれば、批判は小事に過ぎないという反論も成り立つ。
渡辺努教授の財源論
財源論に関して大手メディアの多くは政権に批判的である。日経新聞は11月6日の「生煮えの消費税法案を国会は認めるのか」とする社説で、財源を示さないまま、「極めてコスパの悪い政策」(渡辺努東大名誉教授の国会参考人発言)に賛成した与党の姿勢に、あきれるほかはない、と評した。
日経社説が引用した物価研究の第一人者渡辺名誉教授の国会での説明は(10月27日)二つの主張から成り立っていた。一つは消費税減税がそのまま価格に反映されることはないため物価高対策としては効率の悪い政策であること、後一つはインフレにより膨大な債務者利得が発生しており、最大の受益者は政府で、その額は195兆円(渡辺氏試算)にも上ることである。教授はこの巨大なインフレ利得は様々な使い道があると述べて、婉曲に消費税減税の財源は全く問題ないことを示唆した。この肝心の後者に関してはメディアでは全く報道されず、渡辺教授の消費税減税批判の側面だけが、喧伝されてしまった。
渡辺教授の指摘を待つまでもなく、食品に対する消費税減税がベストの政策とは言えないだろう。しかしインフレと高負担にあえぐ国民生活救済策としては、食品にピンポイントを当てた政策はベターであり十分に効果がある。やらないよりはやった方がいい政策であることは明らかである。
時代遅れの財務省の取得原価主義
矢張り議論の核心は財源論である。財務省は金利のある時代に入り利払い負担が増加して財政赤字が拡大し日本国債は格下げに向かうリスクがあるなどと、恐怖心をあおっている。しかし渡辺努教授はインフレにより巨大な利得(=借金元本の目減り)が発生して財政の支払い余力が大きく高まると主張する。このどちらが正しいのか。経済学的には議論の余地なく渡辺教授の主張が正しい。インフレによる借金の目減りを無視し、インフレとともに起きる金利上昇だけを計算するやり方は不公正であり、誠実な態度とは言えない。財務省が墨守する取得原価主義(借金も資産も取得後の価値は変わらない)は時代遅れでダイナミックに変化する経済環境には全く対応できなくなっている、と言える。
そこで浮上するのが日銀による資金循環統計である。資金循環統計は、各経済主体の資産負債勘定を時価で評価する精緻な統計で、経済・金融の全体像把握にとって最も優れたデータを提供してくれる。この資金循環統計に基づいて日本の財政事情を分析すると、日本の財政力が急速に改善している、と言う驚くべき事実が明らかになる。
日銀資金循環統計で発見される日本政府の巨大な財政力
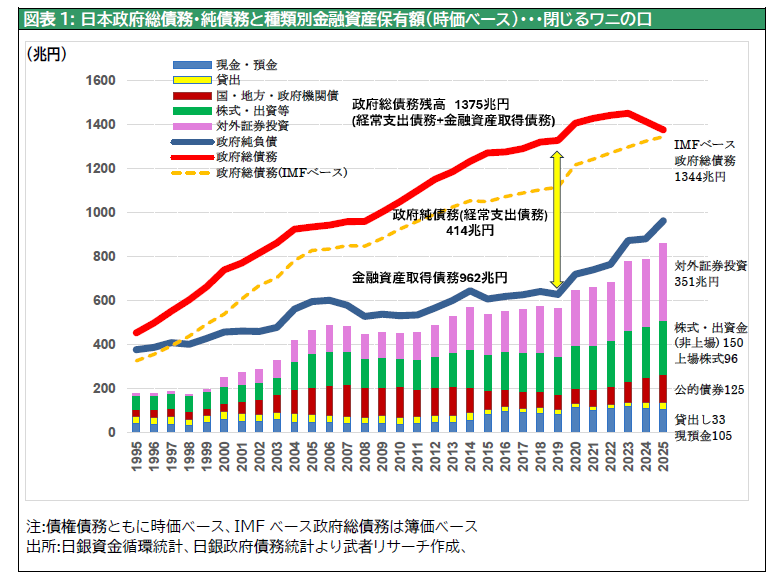
日本の一般政府(一般会計・特別会計・政府関係機関等の中央政府、地方政府、GPIF等の社会保障基金の3部門の合計)の債務合計は、2023年度末の1450兆円をピークに、2024年度末1413兆円、2025年度末1375兆円と減少に転じている。国債発行残高がインフレで目減りしているからである。この2年間の国債発行残高は財務省による取得原価(簿価)ベースでは57兆円の増加、資金循環統計による時価ベースでは69兆円の減少となっており、2年間で126兆円の債務残高の目減りが起きていると計算できる。
他方日本政府が所有する金融資産額は積極的資産投資と資産価格の値上がりによって、大きく増加してきた。2022年度末765兆円、2023年度末872兆円、2024年度末880兆円、2025年度末962兆円である。その結果時価ベースで見た政府の純債務が急減している。純債務のピークは2019年度末の700兆円(対GDP比122.6%)であったが、2025年度末は413兆円(対GDP比62.0%)まで低下した。この純債務GDP比率はG7諸国の中でもドイツ、カナダに次ぐ良好な水準である。
図表1: 日本政府総債務・純債務と種類別金融資産保有額(時価ベース)・・・閉じるワニの口
巨大な資産値上がり益
この政府保有の金融資産の値上がり益(円安による為替換算益を含む)がGPIFの資金運用益、外為特別会計での保有外貨評価益の増加となって、政府の隠れたポケットとなっている。更に資金循環統計では政府に含まれていない日銀によるETF保有の評価益もある。GPIFの資金累積運用益は2026年9月末で215.8兆円に達しており、支払い準備としては相当過大である。日本の公的年金制度は、その時々の現役世代から保険料を徴収し、その時々の高齢者世代への年金給付に充てるという賦課方式をとっており、支払い準備としての大規模なファンドは必要ない。GPIFから年金特別会計への納付額は、2023年度4400億円、2024年度3202億円、2025年度7034億円と毎年1兆円にも満たず、それに対する運用資産額314.4兆円(うち累積運用益215.8兆円・・・2026年9月末時点)は余りにも大きい。控えめに見ても100兆円以上の取り崩し可能であろう。また外為特別会計での米国国債保有額は1.1兆ドル程度と推定され、外貨資産取得時のドル円レート110円、売却時のレート160円とすれば、50兆円以上の為替評価益が存在しており、売却時に実現できる。さらに日銀のETF保有による株式評価益は2026年10月末で50兆円強と推定される。これらの資産売却益は、税外収入として大きな財源になるが、その総計は200兆円に達するものとなるだろう。
図表2: 日本財政3大含み益(外為・日銀ETF・GPIF運用益)
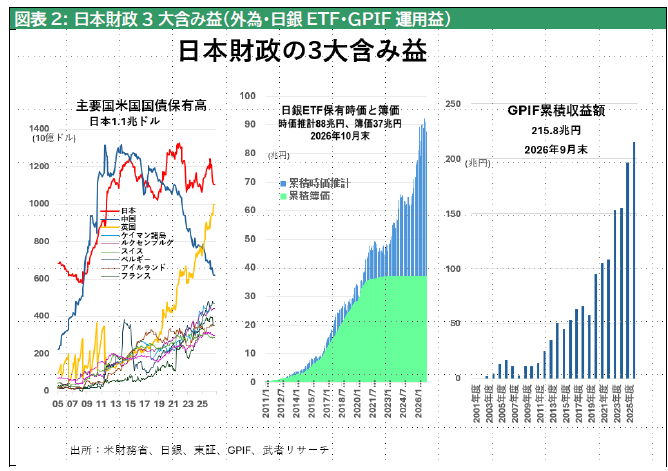
以上の分析から、債務の目減りと保有金融資産の値上がり益を足し合わせると、日本財政の支出余力は数百兆円と言う驚くほどの規模になると想定できる。今議論の焦点になっている2年10兆円程度の食品に対する消費税減税の財源は、日本財政の余力と比べれば雀の涙ほどのものであることが分かる。
このように、財源を根拠にした消費税減税反対論は余りにも的外れの議論である。衆院の消費税減税の際に退場した自民党4議員は「筋を通したヒーロー」ではなく、古い財政観に取り残された政治家と評するほかはない。