2026年09月16日
ストラテジーブレティン 第408号
第二次高市政権の歴史的使命
~高市保守革命のもとでの経済と市場展望~
人類はAI革命と言う史上空前の大変革期に遭遇している。動物と変わらぬ自然物の採取によって生を立てていた人類は、1万年ほど前に食料栽培と定住を開始し富の飛躍的創造が始まった。それが農業革命であり以降土地が至上の価値の源泉となった。文明が勃興し土地を巡って絶え間ない争いが始まった。300年前の産業革命により、富の創造を資本と労働力の投入で実現する資本主義時代が始まり、土地の意義は著しく低下した。そして今、土地でも資本でも労働力でもなくAIが莫大な富を生み出すAI革命の時代に入っている。その社会・制度の輪郭は全く見えないが、AIと言う巨大なパワーが新時代を切り開いていくことは間違いない。
この巨大なパワーを「独裁者」が手にするのか「民主主義と市場経済」が手にするのかを巡って、深刻な体制間闘争が起きている。米国の世界覇権に対する中国の挑戦がAI時代と重なったことにより、対立の調整はほぼ不可能になっている。人類は新型の世界大戦(第三次世界大戦)と言う歴史領域に入りつつあるのかもしれない。一見狼藉に見えるトランプ政権の行動も、ウクライナ戦争、ガザ戦争、ベネズェラ、イラン戦争などの争乱もその脈絡の中でのみ理解できるのかもしれない。
第二次高市政権はそのような転換期に日本をどこに導くのか、と言う歴史的使命を負っている。2月8日の衆院総選挙において、有権者が圧倒的な信認を高市氏に与えたことで、国民が望む進路はほぼ決まっているように見える。それはどのようなものなのか、以下で概説したい。
(1) 日本に生じた格差、「没落中間層」と企業収益急伸の好対照
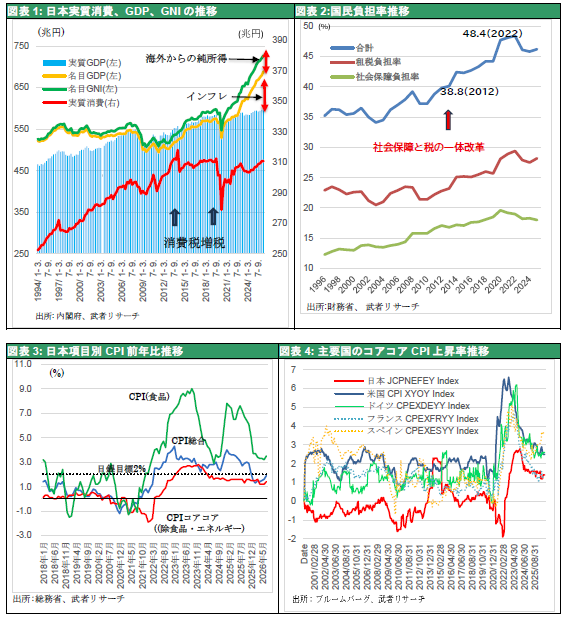
昨年年初まで、日本では米国のようなトランプ現象は起こらないと考えられていた。しかし、2025年の参議院選挙では、国民民主党や参政党、日本保守党などへの支持が働く世代を中心に拡大し、既存政党は大きく支持を失った。この現象の背景には米国と共通する「没落中間層」の存在がある。日本ではGDPそのものは名目・実質ともに拡大しているが、実質消費は2014年をピークに低迷している。その背景にあるものが、消費税増税と社会保険料負担の増加である。2012年の「社会保障と税の一体改革」の結果、2014年と2019年の2回消費税率が引き上げられ、同時に社会保険料の連続的上昇によって国民負担率が大きく高まった。2012年38.8%であった国民負担率は2022年には48.3%と給料が増加しない中で、10ポイントの急上昇となり、家計の可処分所得を押し下げた。日本人の生活水準(日本の実質個人消費)は、1990年にバブルが崩壊した後も、2014年に消費税が引き上げられるまでは増え続けていた。日本人の生活を決定的に悪くしたのが2014年、2019年の消費税率引き上げであった(図表1,2参照)。
更にウクライナ戦争以降の原油価格の上昇、円安による輸入インフレが家計の購買力を奪った。これらインフレはもっぱら外生インフレであり、日本に必要で望ましい賃金インフレ(=生産性以上の賃金上昇で労働者の実質所得を押し上げる)ではない(図表3,4参照)。だから家計の実質消費は2014年1Qのピーク水準を2026年になっても回復できていないのである。これが働く世代の政治的不満につながり、新興保守政党の台頭をもたらした。自民党内でも高市氏を総裁に押し上げ、自公中道連立から自民維新の保守連立へと政権の質を転換させ、衆院総選挙での高市氏への圧倒的信認に結び付いた。このように日本における政治変化も、政治的ファッションではなく、経済構造の変化と国民の生活実感の変化から生じた現象として理解する必要がある。
図表1: 日本実質消費、GDP、GNIの推移
図表2:国民負担率推移
図表3: 日本項目別CPI前年比推移
図表4: 主要国のコアコアCPI上昇率推移
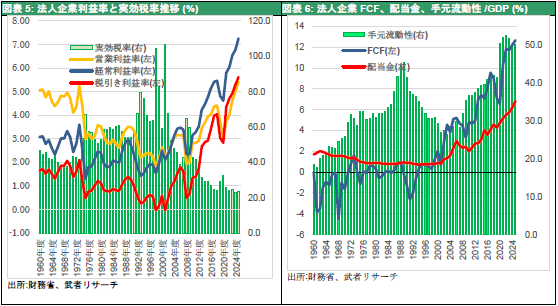
こうした家計部門の消費低迷とは裏腹に、企業部門では収益性が著しく改善した。第一に企業収益力が劇的に向上した。法人企業統計で推移を振り返ると、営業利益率はあまり変わっていないが、経常収益率は海外収益の寄与、金融所得の寄与により大きく向上した、更に税引き利益率は実効税率の大幅な低下により著しく向上した(図表5)。法人企業の売上高税引き利益率は、2010年の1%以下から2025年度末には5.6%へと急伸した。この企業の価値創造能力の急向上こそ、アベノミクス、異次元の金融緩和の成果であった。第二に企業の資金余剰が著しく高まった。GDPに対する企業のフリーキャッシュフロー(純利益+償却-設備投資)は2000年まではほぼ0以下であったが、以降急上昇し2025年には12.7%という高水準に達している。企業部門の手元流動性(現金+短期有価証券)は2000年には160兆円、対GDP比30%程度であったものが2025年には338兆円、GDP比50%に高まっている(図表6参照)。第三に企業からのペイアウトが大きく向上した。法人企業統計における配当金の名目GDPに対する比率は2000年の0.9%から2025年には6.8%まで急上昇した。自社株買いも急増。企業による株式購入は2022年12.6兆円、2023年14.3兆円、2024年21.6兆円、2025年25.1%、2026 年1~8月22.0兆円(前年同期比32%増)と急伸している。第四に日本企業のグローバル投資ブームが起きている。日本企業の対外直接投資残高は2000年18兆円、2010年51兆円から2025年末には286兆円へと急伸した。この間の増加額は2021年20兆円、2022年22兆円、2023年31兆円、2024年16兆円、2025年36兆円と急増している。日本企業が豊富な資金余剰を背景に、大株主還元時代、グローバル大投資時代に入っていることがうかがえる。
図表5: 法人企業利益率と実効税率推移 (%)
図表6: 法人企業FCF、配当金、手元流動性 /GDP (%)
(2) 財政がゆがめた国民所得配分
このようにまずは増税・高負担によって、次にはインフレによる実質所得の減少によって家計消費の衰弱が続いた中で、財政と企業部門に富が集中し、経済の健全な循環が損なわれた。結果論ではあるが、マクロ経済政策が全く経済趨勢にかみ合わず、資源配分のゆがみが増長され続けたことが特筆される。
その第一の原因は、2012年に決定された「社会保障と税の一体改革」である。一体改革では「日本は少子高齢化で成長が期待できない」と言う悲観論と、「日本の財政は危機的」と言う緊縮論を前提に、高負担が決められた。「経済の成熟化・低成長化と少子高齢化の下で、年金や医療、介護などの社会保障を維持するためには高負担が必要だ」との議論が与野党、メディア、学者、エコノミストで共有され、国民負担が急速に引き上げられたのである。しかし日本は成長できないという前提は間違っていた。2021年以降日本はデフレから抜け出し名目経済成長率が4%と言う時代になった。それにより税収は大幅に増加している。
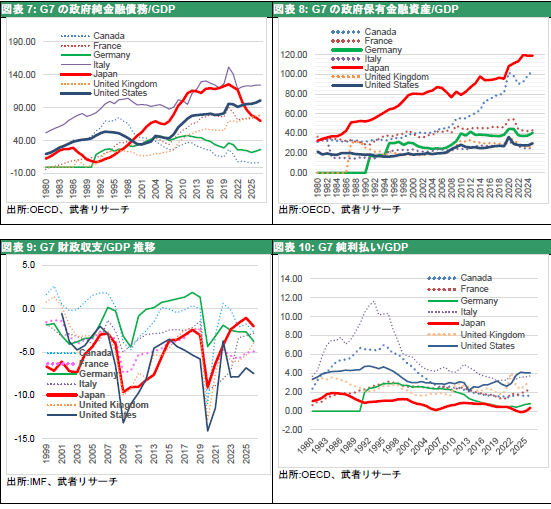
また日本の財政危機論も、全く説得力が無くなった。財務省は日本の政府総債務残高はGDP比で198%(2025年OECD)と世界最大であることを喧伝している。しかし日本政府はGDP比119%(2025年)と世界最大の金融資産(GPIFなどによる有価証券投資、外為特会による米国国債保有、政府関係機関などに対する投融資)を保有しており、それを除くと政府の純債務はGDP比78%で、アメリカ、イタリア、フランスよりも低いのである。
フローで見ると財政赤字の対GDP比は2025年で1.05%(IMF)とG7で最小である。さらに、日本の政府純利払い負担は国際的に見て著しく低い(2025年は0.02%の黒字)。二つの理由がある。第一に日本は国内に巨額の貯蓄が存在し、家計や企業が多額の現預金を保有しているため、資金調達コストが抑えられ、日本国債の金利負担も相対的に低くなっている。第二に日本政府はGDP比119%に上る巨額の金融資産から大きな利子配当の受け取りが生じている。財政健全度、持続可能性を見るうえで国際的に最も重視されているのは、この政府純利払い費の対GDPであり、日本財政はむしろ健全であるといえる。さらに、日本には外貨資産(主に米国国債)、日銀保有株式、GPIFの運用益など、相当規模の含み資産が存在する。日本の財政が危機的であるとする財務省と世論は信じがたいほどの謬説に支配されている、と判断できる。
「社会保障と税の一体改革」とは別に、弱体化した日本企業の競争力復活を狙った財政による企業優遇も極端であった。2014年の法人税引き下げ、租税特別措置法による税優遇、消費税の輸出還付による企業優遇、海外子会社からの配当金の益金不算入などにより、高度成長期には5~6割に達していた企業の実効税率は2025年度には23%へと急低下した(図表6参照)。
家計においては労働賃金が伸び悩む一方、配当や自社株買いによる企業の株主還元、株価上昇により家計の資産所得が大きく増加し、格差が拡大していることも問題として指摘される。
図表7: G7の政府純金融債務/GDP
図表8: G7の政府保有金融資産/GDP
図表9: G7財政収支/GDP推移
図表10: G7純利払い/GDP
(3) 日本経済に緊要な二つの政策
このように見ていくと今日本にとって二つの経済政策が緊要であることが浮かび上がる。その第一は痛めつけられてきた家計消費を回復させることである。国民的議論の的となっている消費税減税は、そのカギを握っていると考えられる。消費減税は高額所得者に対して恩恵が大きいとか、減税分がそのまま販売価引き下げに結び付かずインフレ抑制には繋がらない、など反対する声があるが、それらは的外れである。国民生活を痛めつけている物価上昇はもっぱらホルムズ海峡封鎖に由来する原油価格の上昇と円安による輸入物価の上昇が食品価格を押し上げているためである。食品とエネルギーを除く物価指標コアコアCPI(=賃金上昇が変化の主因)をみると、6月1.2、7月1.4%と日銀の物価目標2%を大きく下回っている(図表3)。また日本のコアコアCPI上昇率は他国に比べて低い(図表4)。他方日本の食品価格上昇率は2026年7月で前年比3.5%と突出して高いのであり、食品に限った消費税減税は生活に困窮している現役世代にピンポイントで効く政策である。
第二に緊要な政策は国家の将来に必要な分野への戦略的投資である。防衛、研究開発、産業政策、インフラ強靱化などへの投資を拡大することによって、日本の供給能力と競争力を高める必要がある。そのためには、単純な企業支援ではなく、企業収益を賃金、配当、投資などを通じて家計と国内経済に還流させる仕組みが必要となる。また、政府が財政資源を活用して戦略的投資を行い、民間投資を誘発し、経済全体の生産性を高める可能性がある。
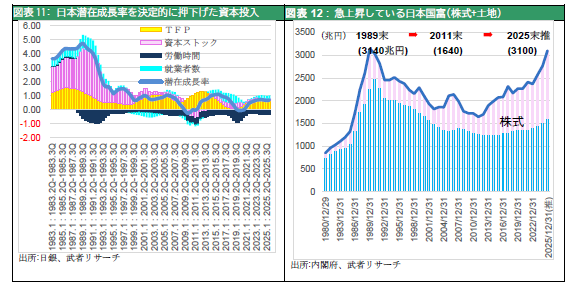
日本の経済の長期衰退は潜在成長率の顕著な低下から推し量ることが出来る。図表12に示す日銀試算によると、1990年代まで4%前後であったものが2000年代に1%まで低下し、直近では0.6~7%と先進国の中でも低くなっている。これを貢献要因別にみると、資本投入の激減が最大要因である(その他では労働時間の短縮が寄与している)。資本投入不足➡投資不足➡供給力の低下・生産性向上の低下➡成長力の低下、という縮小連鎖が、自己実現的に日本の活力を奪い続けたのである。ここに累積投資370兆円を掲げる高市政権の骨太方針の意義がある。
積極財政は今後の日本の株価にとって決定的に重要である。財政出動が日本の潜在成長率を押し上げ、企業収益の持続的成長を保証するからである。潜在成長率引き上げの鍵は財政・金融の両面から資本コストを大きく引き下げ、長らく失われていた投資主導の好循環を再構築することである。財務省と日銀の役割はその推進にあることを明記するべきである。
図表11: 日本潜在成長率を決定的に押下げた資本投入
図表12 : 急上昇している日本国富(株式+土地)
(4) 日本に必要な「新たなナショナリズム」=保守革命
日本が今後どのような国家的目標を持つべきかという問題を指摘したい。日本が「失われた30年」に陥った背景には、経済政策の問題だけではなく、国民を結束させる「大義」の喪失にあった、と考えられるからである。明治期には「富国強兵」などの国家目標が存在し、国力を高めることが社会全体の共通目標となった。しかし第二次世界大戦の敗戦後、ナショナリズムそのものを否定的に捉える風潮が強まった。その結果、経済成長や財政健全化、社会保障といった大義とは別の矮小化された政策目標が国家の主要な目標となった。しかし、大義が無ければ、国民全体の方向性を統合することは難しい。
そこで求められるものが「新たなナショナリズム」である。それは軍国主義的ナショナリズムへの回帰ではなく、安全保障、経済、技術、教育、産業競争力など、日本の将来を自らの力で確保するという国家的意思の再構築である。中国の台頭やウクライナ戦争などを通じて、従来の「経済さえ発展すれば安全保障は確保できる」「平和を望めば戦争は避けられる」という前提が崩れ去った。安全保障と経済政策はもはや切り離せない。このような環境下で、防衛力の強化だけでなく、半導体、AI、エネルギー、宇宙、研究開発、教育などへの投資を通じて、国家としての供給能力を維持・強化することが不可欠になっている。
「新たなナショナリズム」は日本の凍り付いた悲観論を打ち砕く意義もある。日本には高い技術力、企業収益力、巨額の家計金融資産、政府の金融資産など、潜在的な経済力が存在している。問題はその資源を積極的に活用する政策意思が欠けていたことである。大義を持たない政治家、官僚、経営者は、「財政健全化」、「将来世代へツケを回すな」などの「小義」に振り回され、成長へのコミットメントを回避した。政治とメディアは、家計簿的な比喩を用いて「借金大国日本」というイメージを繰り返し流布した。「財政危機」「増税不可避」「社会保障破綻」といった悲観的メッセージが反復された結果、成長期待が萎えリスク回避バイアスが強まった。ケインズが述べたアニマルスピリットとは、人々が未来へ踏み出す心理的エネルギーを意味する。投資や起業、新規雇用は、利潤計算だけでなく「未来は今より良くなる」という期待によって支えられる。しかし企業経営者は、増税・社会保障負担増・国内市場縮小という予想を前提に、長期投資を抑制し企業部門は巨大な貯蓄超過主体になった。家計も将来不安の強まりが消費性向を低下させた。
間違った経済思想が蔓延した。政府支出は同時に民間部門の所得となることは経済学の常識だが、企業会計や家計簿との比喩により、「借金を減らすこと」が政策目的化した。民間が債務圧縮に動き、投資や消費を抑えている局面でも、政府が赤字を拡大せず総需要が縮小することが続いた。その結果、低成長が低成長を呼ぶ自己強化的メカニズムが形成された。政府債務の裏側には民間の資産があることも経済学の常識である。しかし国内で保有される国債は、国全体で見れば負債であると同時に資産でもあることが忘れられた。
さらに「財政規律」が道徳論として語られた。「将来世代へツケを回すな」「国の借金を返済しなければならない」という言説は、経済学の根拠を持たない倫理的スローガンであるが、広く国民に共有されるに至った。このように国民思想に染みついた悲観論を打ち砕くためには、より大きな動機付けが必要である。牢固として染みついた財政健全化論は、国家の大義によってのみオーバーライドできる、と思われる。
日本における「保守革命」は、単なる政治思想の変化としてではなく、グローバル化、技術革新、中国の台頭、社会構造の変化によって生じた資本主義の再編として理解することができる。そして、その再編の成否こそが、今後の世界経済と金融市場の方向を大きく左右することになる。
(5) サナエノミクスで日経平均10万円視野に
第二次世界大戦以降の日経平均の大転換は、すべて金融・財政政策と地政学によって決定されてきた。高市氏が2025年10月に自民党総裁に就いた後、日経平均は8か月間で60%上昇した。積極財政による成長率上昇期待、いわばサナエノミクス期待が背景にあったと言える。日銀の前のめりの利上げが回避され、消費税減税と骨太の方針が動き出せば、日本経済の潜在成長率が高まり、サナエノミクス開始から始まった日本株式急騰が続く可能性が高い。
1)来年4月からの食品に対する消費税減税、
2)急上昇する資産価格による顕著な資産効果 3140➡1640➡3100へ。GDPの2~3倍の示唆な効果、
3)円安と米中デカップリングによる日本国内投資の復活、
4)2040年370兆円の骨太の方針本格始動、
5)AI革命と日本半導体投資大復活、等の好要因が山積している。
図表13: 政策・地政学イベントと日経平均のピークとボトム
図表14: アベノミクス、サナエノミクス相場の相似性